Kundenbindung: Für alle Einwohner Dubais besteht eine Krankenversicherungspflicht; bei Nichteinhaltung droht eine monatliche Geldstrafe von 500 AED und die Ablehnung der Visumsverlängerung.
Günstigste Option: Der Essential Benefits Plan (EBP) bleibt mit etwa 650–850 AED pro Jahr die Basis, wobei die Anspruchsberechtigung streng auf ein monatliches Einkommen von 4,000 AED begrenzt ist.
2026-Aktualisierung: Die allgemeine Krankenversicherung in den VAE gilt nun für alle Emirate. Freiberufler müssen sicherstellen, dass ihr Anbieter in die digitale Gesundheitsplattform Nabidh/Malaffi integriert ist, um eine reibungslose Abrechnung zu gewährleisten.
Marktverschiebung: Die Prämien für private Basis-Krankenversicherungen sind seit 2025 um 8 % gestiegen, da die Anforderungen an den Versicherungsschutz für psychische Gesundheit und Prävention erweitert wurden.
Für Freiberufler in Dubai ist es im Jahr 2026 eine Herausforderung, eine bezahlbare Krankenversicherung zu finden. Strenge gesetzliche Vorgaben und ein wettbewerbsintensiver privater Markt machen dies schwierig. Die günstigste konforme Option ist der Essential Benefits Plan (EBP), der speziell für Geringverdiener konzipiert wurde. Die meisten professionellen Freiberufler entscheiden sich jedoch für private Tarife der Silber-Kategorie ab 2,200 AED jährlich, um eine angemessene Krankenhausversorgung und Facharztbehandlungen in den gesamten Vereinigten Arabischen Emiraten sicherzustellen.
Der Rechtsrahmen für die Versicherung von Freiberuflern bis 2026
Im Jahr 2026 hat die Gesundheitsbehörde von Dubai (DHA) ihre Kontrollsysteme vollständig mit der Generaldirektion für Aufenthaltsgenehmigungen und Ausländerangelegenheiten (GDRFA) integriert. Das bedeutet, dass Ihr Versicherungsstatus in Echtzeit überprüft wird. Meine Erfahrungen mit dem neuen Visaportal in diesem Jahr zeigen, dass jede Versicherungslücke von mehr als 30 Tagen automatisch eine Strafe auslöst, die vor der Bearbeitung anderer behördlicher Transaktionen beglichen werden muss. Für Freiberufler, die mit einer Arbeitserlaubnis nach Dubai ziehen , ist es daher entscheidend, diese Feinheiten zu verstehen, um bürokratische Verzögerungen zu vermeiden.
Was viele übersehen, ist, dass die Bemühungen der VAE um eine allgemeine Gesundheitsversorgung den Mindeststandard der medizinischen Versorgung vereinheitlicht haben. Jede konforme Police muss ab 2026 ambulante Behandlungen, stationäre Behandlungen, Notfallversorgung, Mutterschaftsvorsorge und grundlegende Medikamente umfassen. Die Versorgungsnetze (die Liste der Krankenhäuser und Kliniken, die Sie aufsuchen können) unterscheiden sich jedoch stark zwischen den günstigsten und den mittelpreisigen Anbietern. Wenn Sie beispielsweise in Liwan wohnen und Kosten sparen möchten, sollten Sie unbedingt darauf achten, dass Ihr Versicherer Kliniken in der Nähe von Silicon Oasis oder Dubailand anbietet, da die Fahrtkosten zu weiter entfernten Anbietern die Prämienersparnis schnell aufzehren können.
Gemäß den neuesten Bestimmungen der Gesundheitsbehörde von Dubai gelten Freiberufler als individuelle Sponsoren ihrer eigenen Aufenthaltsgenehmigung. Dadurch liegt die Versicherungspflicht vollständig bei ihnen. Dies ist ein häufiges Problem für diejenigen, die aus Angestelltenverhältnissen in Unternehmen wechseln, wo die Versicherung eine passive Leistung war. Mit dem Wechsel zur Freiberuflererlaubnis werden Sie faktisch zum Kleinunternehmer, und die Versicherung wird zu einem wesentlichen Kostenfaktor.
Der Essential Benefits Plan (EBP): Vor- und Nachteile
Der Essential Benefits Plan (EBP) wurde ursprünglich für Arbeiter mit einem Monatsverdienst von unter 4,000 AED konzipiert. Viele Freiberufler, die am Anfang ihrer Karriere stehen oder über geringe Fixkosten verfügen, nutzen ihn jedoch als wichtigstes Instrument zur Erfüllung der gesetzlichen Bestimmungen. Im Jahr 2026 wird die Prämie für den EBP je nach Alter und Gesundheitszustand des Antragstellers zwischen 650 und 900 AED liegen.
Teilnahmeberechtigung und Einschränkungen
Obwohl die evidenzbasierte Krankenversicherung (EBP) den günstigsten Einstieg bietet, birgt sie einige Nachteile. Die Selbstbeteiligung beträgt in der Regel 20 % für alle Leistungen, begrenzt auf 500 AED pro Behandlung und 1,000 AED pro Jahr. Noch wichtiger ist, dass die Kosten für Medikamente oft auf 1,500 AED jährlich begrenzt sind. Erfahrungsgemäß verursacht die EBP bei chronischen Erkrankungen, die eine monatliche Medikamenteneinnahme erfordern, höhere Zuzahlungen als ein Tarif der mittleren Kategorie. Weitere Informationen zur Kostenkontrolle finden Sie in unserem Leitfaden zu den steuerlichen Auswirkungen für Freiberufler , da die Krankenversicherung für Unternehmen, die der Körperschaftsteuer unterliegen, als Betriebsausgabe absetzbar ist.
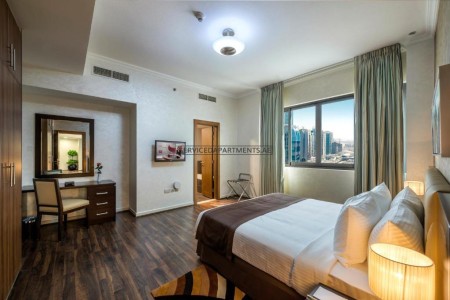
Darüber hinaus ist das EBP-Netzwerk begrenzt. Sie sind in der Regel auf kleinere Kliniken und staatliche Einrichtungen beschränkt. Wenn Sie hochwertige Einrichtungen in der Healthcare City bevorzugen , reicht das EBP nicht aus. Bewohnern von Serviced Apartments in Dubai in der Nähe großer medizinischer Zentren wird üblicherweise ein umfassenderer Versicherungsschutz empfohlen.
Die besten günstigen privaten Krankenversicherungen für 2026
Wenn Sie die Voraussetzungen für die EBP nicht erfüllen oder einfach einen besseren Versicherungsschutz wünschen, dominieren im Jahr 2026 mehrere Versicherer den Markt für Freiberufler. Wichtig ist, nach Tarifen für Einzelpersonen und Familien zu suchen, die speziell für Selbstständige angeboten werden. Basierend auf aktuellen Marktdaten von Bayzat und Berichten lokaler Makler bieten die folgenden Anbieter das beste Verhältnis von Kosten und Netzabdeckung.
1. Liva (ehemals RSA und NLGIC)
Liva hat sich als erste Anlaufstelle für digitale Nomaden und Freelancer etabliert. Ihr „Easy Care“-Tarif ist äußerst wettbewerbsfähig und kostet in der Regel zwischen 1,800 und 2,400 AED. Die Integration in die mobile App gehört zu den besten in den VAE und ermöglicht sofortige Vorabgenehmigungen sowie den digitalen Kartenzugang – unerlässlich für alle, die zwischen verschiedenen Standorten von Firmenwohnungen pendeln.
2. Sukoon Versicherung (ehemals Oman Versicherung)
Sukoon ist nach wie vor ein Branchenriese mit einem riesigen Netzwerk. Die Basistarife sind zwar etwas teurer als die von Liva, bieten aber eine größere Auswahl an Krankenhäusern in den nördlichen Emiraten. Das ist besonders vorteilhaft, wenn Sie als Freelancer in Sharjah oder Ajman arbeiten. Seit 2026 bietet Sukoon spezielle Zusatzleistungen für die „Gig Economy“ an, die eine vorübergehende Arbeitsunfähigkeitsversicherung beinhalten – ein seltenes, aber wertvolles Angebot für Freiberufler.
3. Orient Versicherung
Orient ist oft die erste Wahl für alle, die möglichst wenig Kosten haben und dabei nicht in die EBP-Kategorie fallen möchten. Die Prämien sind zwar günstig, aber die Schadensabwicklung kann im Vergleich zu digitalisierten Konkurrenten aufwendiger sein. Wer bereit ist, den Papierkram zu erledigen, um 300 AED zu sparen, für den ist Orient eine gute Option.
Kostenvergleichstabelle: Versicherungsoptionen für Freiberufler im Jahr 2026
Die folgende Tabelle gibt einen Überblick über die geschätzten jährlichen Prämien und wichtigsten Merkmale der beliebtesten Versicherungstarife für Freiberufler in Dubai für das Jahr 2026.
Planstufe
Geschätzte jährliche Kosten (AED)
Mitversicherung
Netzwerkbereich
Apothekenlimit
Essentiell (EBP)
650 – 900
20 % (begrenzt)
Basis/Eingeschränkt
1.500 AED
Standard Silber
1,800 – 2,800
20%
Mittelständische Privatunternehmen
AED 3,000 - 5,000
Umfassendes Gold
4,500 – 7,500
0% – 10%
Premium (Mediclinic/Aster)
Über 10,000 AED
International (IPMI)
12,000+
Variabel
Globale Präsenz
Unbegrenzt
Die 6-Monats-Regel für Vorerkrankungen
Einer der wichtigsten, aber oft missverstandenen Aspekte der Krankenversicherung für Freiberufler in Dubai ist die sechsmonatige Ausschlussfrist für Vorerkrankungen. Ab 2026 wird diese Regelung von den Versicherern strikt durchgesetzt. Wenn Sie neu in Dubai sind oder eine Versicherungslücke in Ihren VAE hatten, decken die meisten Basis- und Silber-Tarife chronische Erkrankungen in den ersten sechs Monaten der Versicherung nicht ab.
Meiner Erfahrung nach versäumen es viele Freiberufler, dies einzuplanen. Wenn Sie an einer Erkrankung wie Diabetes oder Bluthochdruck leiden, müssen Sie entweder einen Premium-Tarif abschließen, der die Wartezeit aufhebt (zu höheren Kosten), oder sicherstellen, dass Sie einen 6-monatigen Vorrat an Medikamenten aus Ihrem Heimatland haben. Dies ist besonders relevant für diejenigen, die von Praktikantenunterkünften oder Kurzzeitaufenthalten zu einer vollständigen Freiberufler-Aufenthaltsgenehmigung wechseln.
Detaillierte Informationen hierzu finden Sie auf der Website des Ministeriums für Gesundheit und Prävention (MOHAP) . Dort werden die Patientenrechte bezüglich der Übertragung von Krankenakten über das Nabidh-System erläutert. Ab 2026 ist Ihre Krankengeschichte aus jeder Einrichtung in Dubai automatisch für Ihren neuen Versicherer zugänglich. Dadurch wird es schwieriger, Vorerkrankungen zu verschweigen, um die Prämien zu senken.
Wie Sie einen Antrag stellen: Ein Leitfaden für Praktiker
Der Abschluss von Versicherungen erfolgt mittlerweile vollständig digital. Hier ist der von mir empfohlene Workflow für Freiberufler im Jahr 2026:
Beantragen Sie Ihre Freiberuflerlizenz: Ohne ein gültiges Visum oder eine gültige Einreisegenehmigung können Sie keine Aufenthaltsversicherung beantragen.
Nutzen Sie ein Vergleichstool: Websites wie InsuranceMarket.ae oder Bayzat bieten Angebote in Echtzeit. Aktivieren Sie unbedingt den Filter „Freiberufler“ oder „Einzelperson“.
Überprüfen Sie das Netzwerk: Achten Sie nicht nur auf den Preis. Prüfen Sie, ob die Kliniken in Ihrer Nähe (z. B. Liwan oder Healthcare City) sind enthalten.
Emirates-Ausweis-/Visumkopie einreichen: Sie müssen diese Dokumente zusammen mit einer Gesundheitserklärung hochladen.
Zahlung und Zertifikat: Nach Zahlungseingang erhalten Sie eine Krankenversicherungsbescheinigung. Dieses Dokument ist für den abschließenden Visumserteilungsprozess (digitale Aufenthaltsgenehmigung) zwingend erforderlich.
Freiberufler in Dubai haben oft die Wahl zwischen Takaful (Scharia-konform) und konventioneller Versicherung. Im Jahr 2026 boten Takaful-Anbieter wie Salama und Takaful Emarat einige der wettbewerbsfähigsten Tarife für Freiberufler an. Der Hauptunterschied liegt in der Fondsstruktur: Takaful funktioniert genossenschaftlich, wobei die Mitglieder in einen gemeinsamen Topf einzahlen. Meiner Erfahrung nach bieten Takaful-Tarife oft etwas großzügigere Mutterschaftsleistungen im gleichen Preissegment wie konventionelle Silber-Tarife.
Für alle, die sich für die ethischen oder finanziellen Strukturen dieser Einrichtungen interessieren, stellt die Zentralbank der VAE (die mittlerweile den Versicherungssektor beaufsichtigt) detaillierte Berichte zur Solvenz und Performance dieser Fonds bereit. Die Wahl eines Takaful-Plans kann unter Umständen zu einer Überschussausschüttung (einer kleinen Rückerstattung oder einem Rabatt bei der Verlängerung) führen, wenn der Schadenspool nicht vollständig ausgelastet war. Dies kommt jedoch bei individuellen Plänen für Freiberufler seltener vor.
Versicherungsschutz für hochverdienende Freiberufler und Inhaber eines Goldenen Visums
Für Freiberufler mit einem Goldenen Visum gelten etwas andere Versicherungsanforderungen. Zwar müssen Sie weiterhin die Bestimmungen der Dubai Home Administration (DHA) erfüllen, doch viele Inhaber eines Goldenen Visums entscheiden sich für eine internationale private Krankenversicherung (IPMI) wie Cigna Global oder Bupa (Oman Insurance). Diese Tarife bieten weltweiten Schutz und sind ideal für internationale Freiberufler, die monatelang außerhalb der VAE arbeiten. Die Prämien beginnen 2026 bei etwa 12,000 AED und bieten einen Service und Zugang zu Krankenhäusern, die herkömmliche lokale Tarife nicht bieten können, einschließlich des Zugangs zu erstklassigen Einrichtungen in der Dubai Healthcare City.
Der Einfluss des geografischen Standorts auf die Prämien
Obwohl sich die Höhe Ihrer Versicherungsprämien theoretisch nach Ihrem Gesundheitsprofil richtet, beeinflusst die Nähe zu medizinischen Zentren Ihre tatsächlichen Kosten. Wohnen Sie beispielsweise in Healthcare City , sind Sie von Fachärzten umgeben. Viele davon gehören jedoch zum „Premium-Netzwerk“. Deckt Ihre günstige Versicherung nur Kliniken des „Allgemeinen Netzwerks“ ab, müssen Sie unter Umständen 20 Minuten fahren, um eine erstattungsfähige Einrichtung zu erreichen. Bewohner von Liwan hingegen stellen fest, dass die lokalen Kliniken fast immer in den Basis- und Silber-Tarifen enthalten sind, da diese sich an das mittlere Preissegment richten.
Bei der Auswahl eines Tarifs sage ich Freiberuflern immer, sie sollen die 5 nächstgelegenen Kliniken zu ihrem Serviced Apartment prüfen. Wenn Ihr Tarif nicht mindestens 3 davon abdeckt, wird Sie die „billige“ Prämie über das Jahr hinweg durch Zeitaufwand und Uber-Fahrten deutlich mehr kosten.
Häufige Fallstricke, die es zu vermeiden gilt
Im Jahr 2026 ist die häufigste Falle die „Nur-Telemedizin“-Falle. Manche sehr günstige Tarife bieten zwar rund um die Uhr Arztbesuche per Videoanruf an, haben aber sehr hohe Selbstbeteiligungen für persönliche Arztbesuche. Telemedizin ist zwar praktisch für ein Grippemittelrezept, aber für körperliche Untersuchungen ungeeignet. Achten Sie daher immer darauf, dass Ihre Versicherung eine angemessene Zuzahlung für körperliche Untersuchungen vorsieht (üblicherweise 50 AED oder 20 %).
Ein weiterer Punkt ist der Ausschluss von Zahn- und Sehhilfen. In Dubai sind diese Leistungen fast immer Zusatzleistungen in individuellen Tarifen enthalten. Wer nach den günstigsten Optionen sucht , muss hier als Erstes sparen. Angesichts der hohen Kosten für Zahnbehandlungen in Dubai ist es jedoch oft wirtschaftlich sinnvoll, 400 AED zusätzlich für eine Zahnzusatzversicherung auszugeben, die zwei Zahnreinigungen und einfache Füllungen abdeckt.
Häufig gestellte Fragen zur Krankenversicherung für Freiberufler in Dubai
Kann ich meine Reiseversicherung als Freiberufler nutzen?
Nein. Für die Erlangung eines Aufenthaltstitels ist eine Reiseversicherung nicht ausreichend. Sie benötigen eine lokale Versicherung oder eine zertifizierte internationale Versicherung, die die Mindestanforderungen der VAE an die Leistungen erfüllt.
Was passiert, wenn ich vergesse, meine Versicherung zu verlängern?
Ab 2026 beträgt die Strafe 500 AED pro Monat. Diese Strafe ist mit Ihrer Emirates ID verknüpft. Sie können Ihre Freiberuflererlaubnis oder Ihre Fahrzeugzulassung erst verlängern, wenn die Versicherung aktiv ist und die Strafen bezahlt wurden.
Deckt die Versicherung auch psychische Erkrankungen ab?
Ja. Die Vorgaben von 2026 verlangen, dass alle konformen Tarife eine grundlegende psychiatrische und psychologische Unterstützung beinhalten, wobei die Anzahl der Sitzungen und die Zuzahlung zwischen EBP- und Silber-Tarifen erheblich variieren.
Kann ich meinen Tarif mitten im Jahr upgraden?
Im Allgemeinen nein. Die meisten Versicherer in den VAE erlauben ein Upgrade nur bei der Vertragsverlängerung. Wenn sich Ihre Gesundheitsbedürfnisse ändern, müssen Sie wahrscheinlich bis zum Ablauf Ihrer Police warten, um in eine höhere Tarifstufe zu wechseln.
Ist in den günstigsten Tarifen eine Mutterschaftsversicherung enthalten?
Ja, Mutterschaftsleistungen sind gemäß den DHA-Bestimmungen obligatorisch. Selbst die günstigste EBP-Versicherung muss Mutterschaftsleistungen abdecken, auch wenn die Leistungsgrenzen niedrig sind (oft auf 7,000 AED für eine normale Geburt und 10,000 AED für einen Kaiserschnitt begrenzt).
Methodik
Dieser Leitfaden basiert auf der Analyse von Prämiendaten aus dem Jahr 2026 von zwölf großen Versicherern in den VAE und wurde unter Berücksichtigung der regulatorischen Aktualisierungen der DHA erstellt. Alle Kostenschätzungen beziehen sich auf einen gesunden, 30-jährigen freiberuflichen Mann und unterliegen einer individuellen Risikoprüfung.
Fazit
Die Krankenversicherung für Freelancer in Dubai ist längst nicht mehr nur eine rechtliche Hürde, sondern eine strategische Geschäftsentscheidung. Zwar bietet die EBP mit ca. 650–900 AED den günstigsten Einstiegspreis, doch professionelle Freelancer sind mit Silber-Tarifen ab ca. 2,000 AED besser beraten. Diese bieten Zugang zu besseren Leistungen und höheren Medikamentenlimits. Egal, ob Sie in Liwan oder einem Luxus -Aparthotel wohnen : Achten Sie darauf, dass Ihr Anbieter in das Nabidh-Netzwerk 2026 integriert ist, um Verzögerungen bei der Leistungsabwicklung zu vermeiden. Weitere Tipps zum Leben in Dubai finden Sie in unserem Blog.
Die RAK NYE-Registrierung wurde am 15. November 2026 auf raknye.com/register eröffnet. Welche der drei Routen Sie benötigen, wie Kinder und Autos... Mehr lesen
Abu Dhabi im Winter: Wetter im Monatsverlauf, Veranstaltungen und ein einmonatiger Aufenthalt
Wie warm es in Abu Dhabi von November bis März laut den Durchschnittswerten des National Center of Meteorology ist, wenn die Nächte kühl werden, das veraltete... Weiterlesen
Feiertag zum UAE National Day 2026: Bestätigte Daten, verlängertes Wochenende und Urlaubsplanung
Der VAE-Nationalfeiertag 2026 ist bestätigt: Mittwoch, der 2. und Donnerstag, der 3. Dezember für den privaten Sektor, Mittwoch, der 2. bis Freitag... Mehr lesen
 von